
A vállalatok válaszai alapján a felmérés eredményeit összegző szakértők mind 2026-ra, mind 2027-re 1 százalékos gazdasági növekedést valószínűsítenek, ami – bár az ez évre vonatkozó előrejelzés 0,3 százalékponttal meghaladja a kora nyári felmérés után jelzettet – elmarad a szövetségi kormány 1,3, illetve 1,1 százalékos várakozásától.
Markáns fellendülésre különösen a beruházási tevékenység folyamatos gyöngélkedése miatt továbbra sem lehet számítani. „Ahhoz, hogy a törékeny gazdasági élénkülés ne csak átmeneti jelenség legyen, versenyképes energiaárakra, alacsonyabb foglalkoztatási költségekre, gyorsabb engedélyezési eljárásokra és mindenekelőtt kevesebb bürokráciára van szükség” – olvasható a felmérés eredményeit összegző jelentésben.
Kétségtelen, a német gazdaság eddig jobban vészelte át a február végén kitört iráni háború és a Hormuzi-szoros lezárása nyomán kialakult sokkot annál, mint az korábban feltételezhető volt. A vállalatok jelenleg különleges intézkedésekből, nevezetesen az infrastruktúra és a biztonság területén végrehajtott, jellemzően hitelből finanszírozott állami beruházásokból profitálnak. Ehhez járul még – a turbulencia ellenére - a globális gazdaság viszonylag erőteljes növekedése, valamint a globális mesterségesintelligencia-boom. Mindazonáltal a német gazdaságra hosszabb ideje jellemző strukturális problémák továbbra is fennállnak. A közel-keleti konfliktus miatt ismét megemelkedett energiaköltségek, a foglalkoztatási költségek magas szintje és a túlzott bürokrácia továbbra is súlyos terhet jelentenek a német gazdaság számára.
Aktuális üzleti helyzet, jövőbeni várakozások, exportkilátások
A felmérésben részt vevő vállalatok aktuális üzleti helyzetüket valamivel kedvezőbben ítélik meg a nyár elejinél. A rossz üzleti helyzetről beszámoló vállalkozások aránya 26-ról 23-ra csökkent, a jó helyzetet jelzőké 23-ról 26 százalékra emelkedett, így a korábbi –3 százalékpontos egyenleg +3 százalékpontra, 2024 óta a legmagasabb szintre emelkedett, de még mindig messze van +19 százalékpontos hosszú távú átlagtól.
A főbb ágazatok közül a feldolgozóipar mutatója – bár pozitív és negatív választ adó vállalatok különbsége - -7 százalékpontról -1 százalékpontra emelkedett, még mindig a negatív tartományban található. Megjegyezve, hogy a villamosipar kimondottan fellendülőben van, ott a vállalatok több mint egyharmada jó üzleti eredményekről számolt be a folyamatban lévő mesterséges intelligencia-boom tükrében. A szolgáltatási szektor mutatója +3 százalékpontról +10 százalékpontra, az építőiparé +7 százalékpontról +12 százalékpontra emelkedett. Ezzel szemben a kiskereskedelemben a helyzet továbbra is feszült, mivel a „kedvező” és „kedvezőtlen” válaszokat adó vállalatok különbsége -21 százalékpontról még mindig csak -18 százalékpontra javult.
A felmérésben részt vevő vállalatok a jövőt illetően kevésbé pesszimisták, mint a nyár elején voltak, de összességében még mindig a negatív várakozások vannak többségben. A korábbi 13 százalékkal szemben a vállalatok 15 százaléka számít üzleti tevékenysége javulására úgy, hogy az átlagtól kedvezőbbek a villamosipar, a védelemgazdaság, valamint a biztosítási és a hitelpiac kilátásai. Mindeközben – a korábbi 33 százalékkal szemben – a válaszadók 28 százalékuk romlástól tart. A pozitív és negatív várakozások különbsége 7 százalékponttal -13 százalékra emelkedett, de 15 százalékponttal még mindig elmarad a sokéves átlagtól.
A főbb ágazatok közül a feldolgozóipar a legoptimistább, ahol a még mindig negatív tartományban lévő -4 százalékpontos különbség néhány hónap alatt 12 százalékpontos növekedést takar.
Az üzleti kockázatok sorában a vállalatok közül továbbra is az energia- és nyersanyagárak magas szintjét nevezték meg a legtöbben. Az érintett vállalatok aránya a korábbi 70-ről 67 százalékra mérséklődött, de még mindig jelentősen meghaladja a 45 százalékos sokéves átlagot. A második legfőbb kockázati tényező a gazdasági keretfeltételek (változatlanul 58 százalék), a harmadik helyen a foglalkoztatási költségek (a nyári 57-tel szemben 56 százalék) magas szintje. Ami nemcsak az általános béremeléseket foglalja magában, hanem a társadalombiztosítási járulékok a törvényes minimálbér emelését is. Továbbra is magas a belföldi kereslet, mint kockázati tényező jelentősége (a korábbi 56 százalékkal szemben 54 százalék).
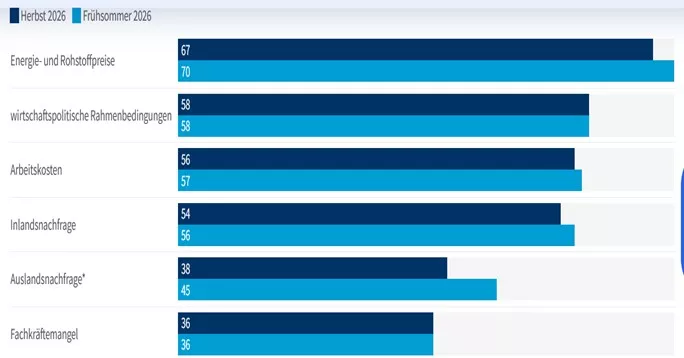
Mindeközben a külső gazdasági bizonytalanságok enyhülésének köszönhetően az ipari exportvárakozások érezhetően javultak. A nyár eleji visszaesést követően az exportorientált vállalatok közel negyede most a kivitel növekedésére számít (24 százalék, szemben a korábbi 19 százalékkal), míg csak valamivel több, mint minden ötödik számít az exportvolumen csökkenésére (21 százalék, szemben a korábbi 29 százalékkal). Az exportvárakozások egyenlege így meredeken, -10-ről +3 százalékpontra emelkedett. Ez 2022 eleje óta a legmagasabb érték, de még mindig jelentősen elmarad +13 százalékpontos hosszú távú átlagtól. Mindez összhangban van azzal a ténnyel, hogy az exportáló ipari vállalatoknak ma már csak 38 százaléka látja üzleti kockázatnak a gyenge külföldi keresletet, szemben a nyár eleji 45 százalékkal.
Beruházási szándékok, foglalkoztatási tervek
A gazdasági kilátások kismértékű javulása ellenére a felmérésben részt vevő vállalatok beruházási kilátásai továbbra is borúsak. Ezek szerint a válaszadók 24 százaléka tervezi beruházási költségei növelését (szemben a kora nyári 23 százalékkal), miközben – szemben a korábbi 34 százalékkal – a vállalatok 30 százaléka beruházási ráfordítását csökkentését tervezi. Az így kapott egyenleg –11-ről –6 százalékpontra emelkedett.
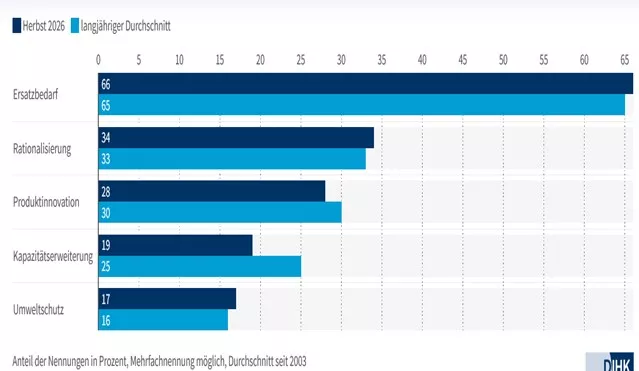
Tágabb visszatekintésben - a beruházási tervek 2023 ősze óta folyamatosan negatívak, és a vállalatok egyre inkább a tartalékaikból élnek. S amikor beruháznak, azt továbbra is elsősorban gépek, berendezések vagy szerkezetek cseréjére teszi ki. 2026 őszén a vállalatok 66 százaléka a pótlási igényeket jelölte meg beruházásaik fő motivációjaként, ami alig marad el a nyár elején mért 67 százalékos csúcstól. Ezzel szemben a kapacitásbővítés továbbra is csak a vállalatok 19 százalékánál játszik szerepet, ami viszont 2003 őse óta a legalacsonyabb. A termékinnováció szerepe is gyöngült, amit a vállalatok mindössze 28 százaléka jelölte meg, szemben a hosszabb távon számított 30 százalékos átlaggal.
A jelenlegi strukturális gazdasági visszaesés miatt nem látszik fordulat a foglalkoztatási szándékokban: a felmérésben részt vevő vállalatok 24 százaléka tervez a létszámleépítést, míg – a korábbi 10 százalékkal szemben - mindössze 11 százalékuk tervez létszámbővítést. A foglalkoztatási szándékok a kiskereskedelmi szektorban (az egyenleg változatlanul -20 százalékpont) és a feldolgozóiparban (-16 százalék, a korábbi -20 százalékkal szemben) a legalacsonyabbak, miközben a szolgáltatási szektor (-11 százalék, a korábbi -10 százalékkal szemben) és az építőipar a korábbinál kedvezőbb foglalkoztatási kilátásokat jelez, (bár ez utóbbi foglalkoztatási tervei a szezonális tényezők miatt némileg romlottak).
Az összességében negatív foglalkoztatási tervek jól tükröződnek a képzett munkaerő hiánya, mint üzleti kockázat alakulásában. Míg ugyanis a koronavírus-járvány után a képzett munkaerő hiánya a vállalatok mintegy 60 százaléka számára jelentett különleges kihívást, ez idő szerint a szakképzett munkaerőhöz jutásért aggódó vállalatok aránya csupán 36 százalék, jóval elmarad a 45 százalékos sokéves átlagtól. Azaz: a szakképzett munkaerő hiánya ma már nem a legsürgetőbb kihívás a német gazdaság számára. Ugyanakkor vannak olyan ágazatok, amelyek továbbra is komoly szűk kereszt-metszetekkel küzdenek, (mint például a mélyépítés és a közúti fuvarozás, amelyet a vállalatok 70, illetve 61 százaléka jelölt meg súlyos kihívásként).
x x x
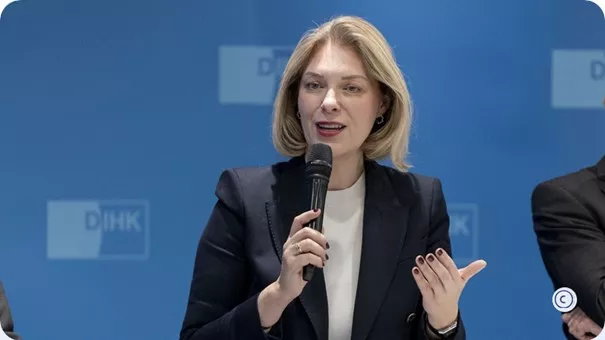
Helena Melnikov, a Német Ipari és Kereskedelmi Kamara (DIHK) ügyvezető igazgatója szerint a regionális kamarák 2026 őszi üzleti felmérése azt mutatja, hogy a kormányzati kiadások és az export bővülése lélegzetvételnyi szünetet ad a gazdaságnak. A valódi fellendüléshez azonban fenntartható reformokra van szükség.Az üzleti hangulat kissé javul, de a következő évre vonatkozó kilátások továbbra is visszafogottak.
A kissé javuló adatok ellenére túl korai az optimizmus, magyarázta a kamarai szövetség ügyvezetője. „A gazdaság lélegzetvételnyi szünetet ad nekünk, semmi többet. Amit jelenleg látunk, az egy adósság által táplált fellendülés. A kormány pénzt költ infrastruktúrára és védelemre, amit némi export oldaláról biztosított támogatás egészít ki. Messze vagyunk az önfenntartó növekedéstől. A jelenlegi növekedést az adófizetők pénzéből és új államadósságból vásárolták meg. A kormányzati támogatás nem fedheti el a Németországot, mint üzleti telephelyet sújtó mély struktúrális problémákat. Bárki, aki újra fenntartható növekedést akar, annak el kell távolítania a beruházások és az innováció fékjeit”, figyelmeztetett a DIHK ügyvezető igazgatója.
A borítókép illusztráció, forrás: Adobe Stock
